Früher oder später fällt in jeder Buchhaltung ein kryptisches Kürzel: SKR03 oder SKR04. Dein Steuerberater nutzt es wie selbstverständlich, deine Buchhaltungssoftware fragt beim Einrichten danach — und du sollst dich entscheiden, ohne dass jemand erklärt, worum es eigentlich geht. Das holen wir hier nach: was ein Kontenrahmen ist, warum es zwei Standards gibt, wie sie sich unterscheiden und welcher zu dir passt.
Vorab, ehrlich: Das hier ist allgemeines Faktenwissen, keine Steuerberatung für deinen Einzelfall. Ob und welcher Kontenrahmen für dich Pflicht oder sinnvoll ist, klärst du mit deinem Steuerberater. Die Kontonummern folgen dem DATEV-Standard; Stand der Angaben ist 2026.
Was ist ein Kontenrahmen überhaupt?
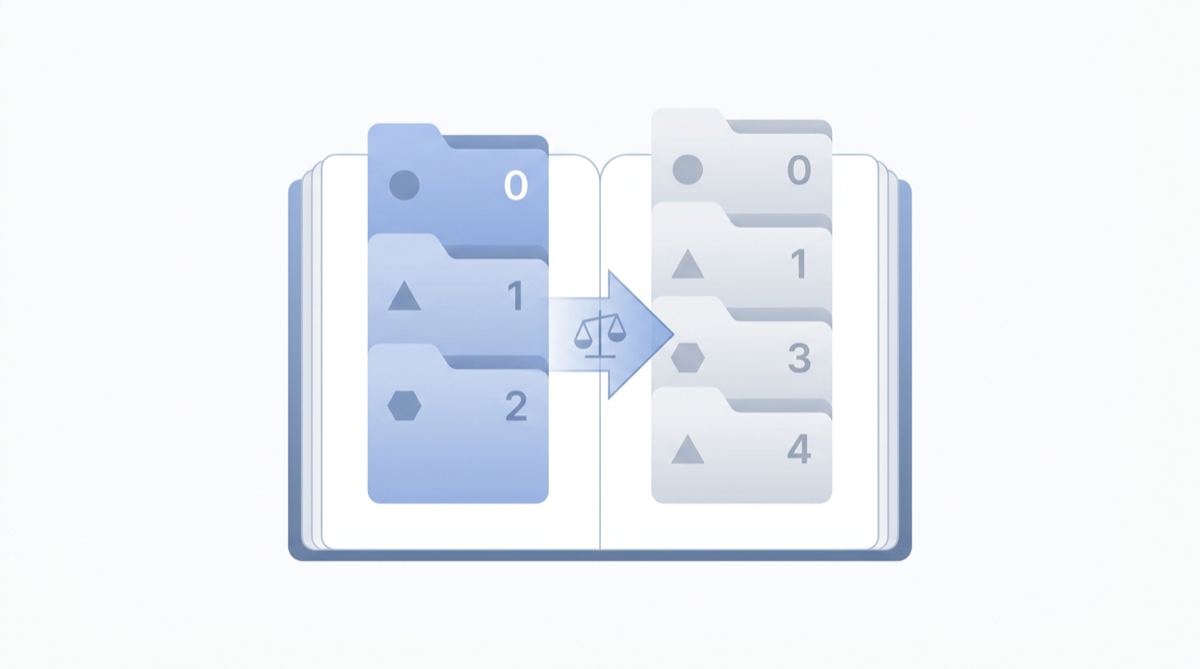
Jeder Geschäftsvorfall in deinem Betrieb landet auf einem Konto: Der Verkauf auf ein Erlöskonto, die Büromaterial-Rechnung auf ein Aufwandskonto, der Zahlungseingang auf das Bankkonto. Ein Kontenrahmen ist die vollständige, standardisierte Liste aller Konten, die es geben kann — jedes mit einer festen Nummer.
Stell dir ein Aktenschrank-System vor, das nicht nur du verstehst, sondern auch dein Steuerberater, das Finanzamt und jede Buchhaltungssoftware. Genau das leistet der Kontenrahmen: Er gibt jedem Sachverhalt eine eindeutige Adresse.
Die Konten sind in zehn Kontenklassen (0–9) gruppiert. Die erste Ziffer der Kontonummer verrät die Klasse — also grob, um welche Art von Konto es sich handelt. Alles, was mit 4 beginnt, gehört in SKR03 zum Beispiel zu den Betriebsausgaben.
Warum Nummern statt Namen?
Weil Namen mehrdeutig sind und Nummern nicht. „Auto" kann Anschaffung, Versicherung, Sprit oder Reparatur sein. Die Kontonummer macht daraus einen eindeutigen Sachverhalt. Konkret bringt dir das:
- •Eine gemeinsame Sprache mit Steuerberater und Finanzamt (DATEV-Standard).
- •Automatische Auswertungen: Aus den Kontensalden lassen sich EÜR, Bilanz, GuV und Umsatzsteuer-Voranmeldung fast von selbst ableiten.
- •Vergleichbarkeit über Jahre und Betriebe hinweg.
- •Automatisierung: Software kann Belege zuverlässig dem richtigen Konto zuordnen.
SKR03 und SKR04 — der eine Unterschied, der alles erklärt
Beide sind DATEV-Standardkontenrahmen und decken im Kern dieselben Konten ab. Der Unterschied liegt nicht im Was, sondern im Wie sortiert:
- •SKR03 folgt dem Prozessgliederungsprinzip. Die Konten sind nach dem betrieblichen Ablauf geordnet — von der Beschaffung bis zum Absatz. Historisch der Klassiker, weit verbreitet bei kleineren Betrieben und im Handwerk.
- •SKR04 folgt dem Abschlussgliederungsprinzip. Die Konten sind in der Reihenfolge von Bilanz und Gewinn- und Verlustrechnung (§ 266 und § 275 HGB) sortiert. Wer bilanziert, kann den Jahresabschluss quasi von den Konten ablesen.
Die Folge: Derselbe Geschäftsvorfall bekommt in beiden Rahmen eine andere Nummer. Deshalb kann man SKR03 und SKR04 nicht mischen.
| Klasse | SKR03 (Prozessgliederung) | SKR04 (Abschlussgliederung) |
|---|---|---|
| 0 | Anlage- und Kapitalkonten | Anlagevermögen |
| 1 | Finanz- und Privatkonten | Umlaufvermögen (inkl. Bank) |
| 2 | Abgrenzungskonten | Eigenkapital & Rückstellungen |
| 3 | Wareneingang / Bestände | Verbindlichkeiten & Umsatzsteuer |
| 4 | Betriebliche Aufwendungen | Betriebliche Erträge (Erlöse) |
| 5 | (kaum genutzt) | Materialaufwand |
| 6 | (kaum genutzt) | Betriebliche Aufwendungen |
| 7 | Bestände (selten) | Weitere Erträge / Aufwendungen |
| 8 | Erlöskonten | (kaum belegt) |
| 9 | Vortrags- / statistische Konten | Vortrags- / statistische Konten |
Die wichtigste Zeile in dieser Tabelle: In SKR03 sind Erlöse Klasse 8 und Aufwand Klasse 4. In SKR04 ist es anders sortiert — Erlöse Klasse 4, Aufwand Klasse 6. Wer das verwechselt, bucht Umsatz als Kosten.
Dieselbe Buchung, zwei Nummern
Am klarsten wird der Unterschied an echten Konten. Hier die häufigsten Geschäftsvorfälle in beiden Rahmen:
| Geschäftsvorfall | SKR03 | SKR04 |
|---|---|---|
| Erlöse 19 % USt | 8400 | 4400 |
| Erlöse 7 % USt | 8300 | 4300 |
| Bürobedarf | 4930 | 6815 |
| Miete (Räume) | 4210 | 6310 |
| Bewirtungskosten | 4650 | 6640 |
| Reisekosten Arbeitnehmer | 4660 | 6650 |
| Werbekosten | 4600 | 6600 |
| Abziehbare Vorsteuer 19 % | 1576 | 1406 |
| Umsatzsteuer 19 % | 1776 | 3806 |
| Forderungen aus L+L | 1400 | 1200 |
| Verbindlichkeiten aus L+L | 1600 | 3300 |
| Bank | 1200 | 1800 |
Achtung, Klassiker-Falle: Das Konto 1200 heißt in SKR03 „Bank", in SKR04 dagegen „Forderungen aus Lieferungen und Leistungen". Dieselbe Nummer, völlig andere Bedeutung. Genau deshalb darfst du die beiden Rahmen niemals vermischen — ein Zahlendreher zwischen SKR03 und SKR04 verschiebt Geld von der Bank in die Forderungen.
Welcher Kontenrahmen passt zu dir?
Zuerst die gute Nachricht: Beide funktionieren für beide Gewinnermittlungsarten — sowohl für die Einnahmen-Überschuss-Rechnung (EÜR) als auch für die Bilanzierung. Du machst mit keinem der beiden etwas grundsätzlich falsch. Es ist eher eine Frage der Konvention und des Komforts:
- •SKR03 ist traditionell die Wahl für kleinere Betriebe, Freiberufler und Handwerk mit EÜR. Die prozessorientierte Sortierung fühlt sich für viele intuitiver an.
- •SKR04 ist der Bilanzierer-Rahmen: GmbHs, UGs und größere Unternehmen, die ohnehin eine Bilanz und GuV nach HGB aufstellen. Da die Konten schon in Bilanz-/GuV-Reihenfolge liegen, ist der Jahresabschluss weniger Arbeit. In der modernen Praxis wird SKR04 zunehmend zum Standard.
Unterm Strich: Mach dich nicht verrückt. Sprich einmal kurz mit deinem Steuerberater, wähle einen Rahmen — und bleib dabei.
So entsteht eine Buchung: Soll und Haben
In der doppelten Buchführung hat jede Buchung zwei Seiten: Soll (links) und Haben (rechts). Jeder Betrag wird von einem Konto auf ein anderes gebucht, und beide Seiten sind immer gleich hoch. Zwei Beispiele:
Ausgabe — Bürobedarf für 119 € brutto (19 % USt), in SKR03:
- •4930 Bürobedarf (Aufwand, netto) 100 € im Soll
- •1576 Abziehbare Vorsteuer 19 % 19 € im Soll
- •1600 Verbindlichkeiten (brutto) 119 € im Haben
Der Nettoaufwand landet im Aufwandskonto, die Vorsteuer separat auf ihrem eigenen Konto (die holst du dir vom Finanzamt zurück), und die 119 € Gesamtschuld gegenüber dem Lieferanten im Haben.
Ausgangsrechnung — 1.190 € brutto (19 % USt), in SKR04:
- •1200 Forderungen (brutto) 1.190 € im Soll
- •4400 Erlöse 19 % (netto) 1.000 € im Haben
- •3806 Umsatzsteuer 19 % 190 € im Haben
Deine Forderung an den Kunden steht im Soll, der eigentliche Umsatz (netto) im Haben, und die 190 € Umsatzsteuer schuldest du dem Finanzamt — deshalb ein eigenes Umsatzsteuerkonto.
Machst du eine reine EÜR, buchst du nicht zwingend nach Soll und Haben — aber die richtige Kontenzuordnung brauchst du trotzdem, damit Betriebsausgaben, Vorsteuer und die richtige EÜR-Zeile stimmen.
Sonderfälle, bei denen das Konto wirklich zählt
Bei den meisten Ausgaben ist die exakte Kontowahl unkritisch. Vier Fälle sind aber echte Stolpersteine:
- •Bewirtung (§ 4 Abs. 5 Nr. 2 EStG): Geschäftsessen sind nur zu 70 % der Nettokosten als Betriebsausgabe abziehbar, die Vorsteuer aber zu 100 %. Bewirtung gehört auf ein eigenes Konto (SKR03 4650, SKR04 6640) und verlangt eine gesonderte Aufzeichnung (§ 4 Abs. 7 EStG) — sonst kann der Abzug ganz entfallen.
- •GWG (geringwertige Wirtschaftsgüter): Anschaffungen bis 800 € netto darfst du sofort voll absetzen. Zwischen 250,01 und 1.000 € ist alternativ ein Sammelposten möglich, der über 5 Jahre abgeschrieben wird. Darüber gilt die normale Abschreibung (AfA).
- •OSS / EU-Fernverkauf: Verkäufe an Privatkunden in anderen EU-Ländern über den One-Stop-Shop gehören auf eigene Erlöskonten (SKR03 8320–8329, SKR04 4320–4329) und dürfen nicht in die deutsche Umsatzsteuer-Voranmeldung fließen — sie werden separat ans Bundeszentralamt für Steuern gemeldet.
- •Gutschrift / Storno: Eine Gutschrift ist eine Erlösminderung — sie wird in umgekehrter Richtung gebucht, nicht als zusätzlicher positiver Umsatz. Sonst zählst du den Umsatz doppelt und erhöhst deine Steuerschuld, statt sie zu senken.
Wechseln? Lieber einmal richtig wählen
Ein Wechsel zwischen SKR03 und SKR04 mitten im Geschäftsjahr ist aufwendig, weil alle bestehenden Buchungen umkodiert werden müssen. Üblich ist deshalb: Du legst den Kontenrahmen bei der Gründung fest und behältst ihn bei. Ein Wechsel lohnt eigentlich nur beim Übergang von der EÜR zur Bilanzierung — und auch dann mit Steuerberater.
Häufige Stolperfallen
- •Falsches Konto → falsche Auswertung. Landet ein Aufwand auf dem falschen Konto, stimmt am Ende die GuV- oder EÜR-Zeile nicht.
- •Konto nicht im Kontenplan angelegt. Wird auf ein Konto gebucht, das im Kontenplan fehlt, verschwindet der Betrag aus Bilanz und Auswertungen — obwohl er im Journal steht.
- •Bewirtung als „Sonstiges". Dann fehlt die 30 %-Kürzung und du ziehst zu viel ab.
- •Umsatz- und Vorsteuer im Aufwand „untergehen" lassen. Steuer gehört immer auf ihr eigenes Steuerkonto, nicht in den Netto-Aufwand oder -Erlös.
Wie ehrlicheElster dir das abnimmt
Du wählst deinen Kontenrahmen — SKR03 oder SKR04 — einmal in den Einstellungen. Danach ordnet ehrlicheElster jede Ausgabe und jede Rechnung automatisch dem richtigen Sachkonto zu, trennt Netto und Vorsteuer bzw. Umsatzsteuer korrekt auf und bucht alles ins Journal. Kontenplan, Journal und Bilanz siehst du live. Knifflige Fälle wie Gutschriften landen als Aufgabe zur Prüfung, statt still falsch gebucht zu werden. Heißt konkret: Du musst dir keine einzige SKR-Nummer merken — die richtige Zuordnung passiert im Hintergrund.
Fazit
Ein Kontenrahmen ist nichts anderes als ein standardisiertes Nummernsystem für deine Buchhaltung. SKR03 und SKR04 enthalten dieselben Konten, nur anders sortiert: SKR03 nach dem betrieblichen Prozess, SKR04 nach Bilanz und GuV. Beide taugen für EÜR und Bilanz — die Wahl ist vor allem Konvention. Wichtiger als das Kürzel ist, dass jeder Beleg konsequent auf dem richtigen Konto landet. Genau das ist der Teil, den du getrost der Software überlassen kannst.